
管理栄養士 過去問
第40回(2026年)
問158 (給食経営管理論 問6)
問題文
K社員食堂における収入と支出である(表)。損益分岐点売上高(万円)として、最も適当なのはどれか。1つ選べ。 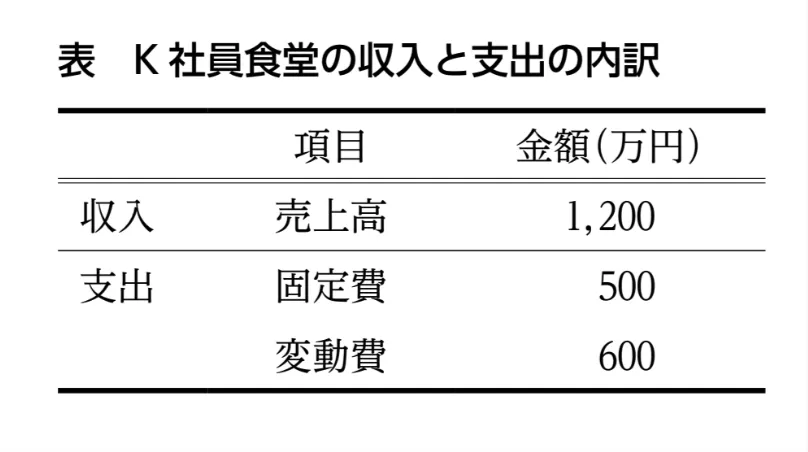
このページは閲覧用ページです。
履歴を残すには、 「新しく出題する(ここをクリック)」 をご利用ください。
問題
反映中…
管理栄養士試験 第40回(2026年) 問158(給食経営管理論 問6) (訂正依頼・報告はこちら)
K社員食堂における収入と支出である(表)。損益分岐点売上高(万円)として、最も適当なのはどれか。1つ選べ。
- 600
- 700
- 1000
- 1100
- 1200
正解!素晴らしいです
残念...
画像拡大
この過去問の解説 (3件)
01
損益分岐点の算出方法は、
損益分岐点=固定費÷(1-変動費率)
※変動費率=変動費÷売上高
で求められます。
変動率率は、
600÷1200=0.5
50%
損益分岐点=500÷ (1-0.5)
よって答えは1,000になります。
誤りです。
誤りです。
正解です。
誤りです。
誤りです。
参考になった数7
この解説の修正を提案する
02
損益分岐点売上高の計算方法を理解しておきましょう。
損益分岐点売上高=固定費÷{1-(変動費÷売上高)}
正解です。
500÷{1-(600÷1,200)}=1,000となります。
参考になった数0
この解説の修正を提案する
03
今回はラッキー問題です。
式さえ覚えておけば必ず1点取れる問題となっています。
損益分岐点売上高=固定費÷(1-変動費率)
これだけは必ず覚えておきましょう!
最初に変動費率の計算をします。
売上高1200万 変動費 600万ということで600/1200=0.5
固定費500万ということで、
500/1ー0.5=1000万円ということです。
間違いです。
間違いです。
正解です。
間違いです。
間違いです。
今回の問題は比較的取りやすい+必ず取りたい、とってほしい問題でもあります。
国試は、こういった複雑そうで簡単な問題が出ますので、慌てずしっかりと式を覚えて臨みましょう!
参考になった数0
この解説の修正を提案する
前の問題(問157)へ
第40回(2026年) 問題一覧
次の問題(問159)へ